


一、公积金贷款是什么,为什么要提前测算可贷额度
公积金贷款基础科普示意图
很多准备买房的购房者,优先考虑公积金贷款,核心原因就是公积金贷款利率远低于商业房贷,能省下一大笔利息。但大部分购房者不清楚怎样算自己公积金能贷多少钱,等到看房、交定金之后才发现额度不够,被迫改成商贷或者组合贷,打乱购房计划。
很多准备买房的购房者,优先考虑公积金贷款,核心原因就是公积金贷款利率远低于商业房贷,能省下一大笔利息。但大部分购房者不清楚怎样算自己公积金能贷多少钱,等到看房、交定金之后才发现额度不够,被迫改成商贷或者组合贷,打乱购房计划。
公积金贷款,是缴存住房公积金的职工,在购买自住住房时,向公积金管理中心申请的政策性低息贷款。公积金贷款额度不是想贷多少就贷多少,是一套多条件综合判定机制,会同时受缴存基数、缴存余额、缴存时间、房屋总价、当地最高贷款限额、个人征信等条件约束,取各项计算结果里的最小值作为最终可贷额度。
这里先讲一个核心专业规则:每个城市公积金中心政策独立,计算方式、上限标准差异很大,没有全国统一固定公式。本文会讲解国内主流的 4 种测算逻辑,附上额度参考表、举例演算,同时区分单人、夫妻双方、首套房、二套房的不同规则,教大家一步步自主测算,提前规划购房预算。
二、公积金贷款额度 4 大核心限制条件(最终额度取最小值)
公积金额度判定逻辑图
公积金中心核算贷款额度,会同时校验下面 4 项条件,每一项都会算出一个额度,最终审批额度,是 4 个结果里面最低的那一个,这是很多人测算容易出错的关键点。 1、账户余额倍数法:按照公积金账户余额 × 倍数计算(国内最普遍算法); 2、缴存基数(月收入)还贷能力法:根据每月缴存基数、月供不超过收入比例测算; 3、房屋总价比例限制:贷款不能超过房价的规定比例(首付要求); 4、当地最高限额:单人上限、夫妻双人上限,是硬性天花板。
公积金中心核算贷款额度,会同时校验下面 4 项条件,每一项都会算出一个额度,最终审批额度,是 4 个结果里面最低的那一个,这是很多人测算容易出错的关键点。 1、账户余额倍数法:按照公积金账户余额 × 倍数计算(国内最普遍算法); 2、缴存基数(月收入)还贷能力法:根据每月缴存基数、月供不超过收入比例测算; 3、房屋总价比例限制:贷款不能超过房价的规定比例(首付要求); 4、当地最高限额:单人上限、夫妻双人上限,是硬性天花板。
除此之外,还有附加约束:征信逾期、公积金断缴、缴存时间不足、已有公积金贷款未结清,都会直接降低额度或者无法申请公积金贷款。下面我们结合表格和案例,逐项拆解。
三、2026 主流城市公积金贷款最高限额参考表
公积金最高限额对照表
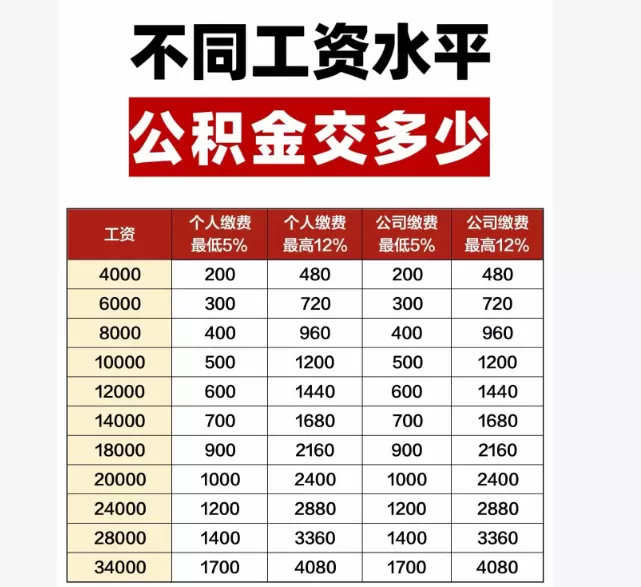
备注:下表为国内多数城市通用参考标准,各地公积金中心会单独调整;部分城市区分首套、二套,部分城市支持多孩家庭额度上浮。 | 贷款主体 | 房屋套数 | 单人最高贷款限额(万元) | 夫妻双方最高贷款限额(万元) | 备注 | | ---- | ---- | ---- | ---- | ---- | | 职工单人 | 首套房 | 30–60 | 60–120 | 一线、新一线上限偏高,三四线偏低 | | 夫妻双方 | 首套房 | — | 60–120 | 夫妻两人都正常连续缴存公积金 | | 职工单人 | 二套房 | 20–40 | 40–80 | 二套额度普遍下调,利率上浮 | | 夫妻双方 | 二套房 | — | 40–80 | 部分城市二套直接收紧,降低上限 | | 多孩家庭(二孩 / 三孩) | 首套 | 上浮 10%~20% | 上浮 10%~20% | 多地出台二孩三孩公积金扶持政策 |
补充说明: 1、这个是硬性封顶线,就算你余额再多、收入再高,也不能超过这个上限; 2、部分城市区分新房、二手房,二手房公积金最高限额会略低; 3、如果夫妻只有一方缴存公积金,只能按单人额度计算。
四、第一种算法:账户余额倍数法(最常用)
余额倍数法演算示意图
余额倍数法是绝大多数城市采用的计算方式,公式: 可贷额度 = 公积金账户余额 × 倍数 倍数常见区间:10 倍、15 倍、20 倍,少数城市最高 25 倍;同时设置余额下限,余额太少会直接限制额度。
余额倍数法是绝大多数城市采用的计算方式,公式: 可贷额度 = 公积金账户余额 × 倍数 倍数常见区间:10 倍、15 倍、20 倍,少数城市最高 25 倍;同时设置余额下限,余额太少会直接限制额度。
举例子:某地政策倍数 15 倍,职工公积金账户余额 4 万元 可贷额度 = 40000 ×15=60 万元;如果当地单人上限只有 50 万,那么最终只能贷 50 万。
⚠️ 重要细节: 1、部分城市要求连续缴存满 6 个月 / 12 个月才可以用余额倍数计算; 2、补缴的公积金,很多城市不计入账户余额; 3、办理公积金提取(租房提取、装修提取)之后,账户余额变少,直接影响贷款额度。
五、第二种算法:还贷能力系数法(缴存基数测算)
还贷能力测算图解
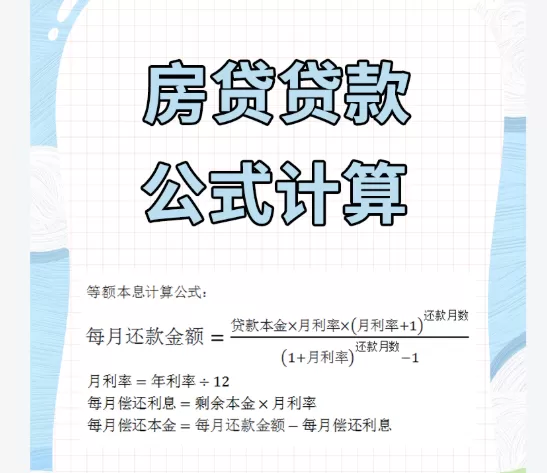
这个算法是从还款能力角度限制,防止月供过高影响生活,公式各地略有差别,通用版本: 可贷额度 =(月缴存基数 × 还贷系数 - 每月其他负债月供)÷ 对应年限月供系数 国内还贷系数一般取值 0.4 或者 0.5,意思是:每月所有房贷月供,不能超过月收入的 40%–50%。
这个算法是从还款能力角度限制,防止月供过高影响生活,公式各地略有差别,通用版本: 可贷额度 =(月缴存基数 × 还贷系数 - 每月其他负债月供)÷ 对应年限月供系数 国内还贷系数一般取值 0.4 或者 0.5,意思是:每月所有房贷月供,不能超过月收入的 40%–50%。
举例:职工月缴存基数 8000 元,当地还贷系数 0.4,无其他贷款,计划贷 30 年,3.1% 公积金利率 每月允许最高月供 = 8000×0.4=3200 元 再对照 30 年等额本息月供系数,反推可贷总额。 如果算出来只有 40 万,哪怕余额倍数算出来 60 万、上限 50 万,最终额度取 40 万。
重点提醒:公积金缴存基数≠每个月到手工资,是公积金申报的缴存工资基数,可以在公积金 APP 内查到。
六、第三种算法:房价比例限制,首付对应的贷款上限
首付比例说明图
公积金贷款同样有首付比例要求,贷款金额不能超过房屋总价 × 贷款比例。 首套房:多数城市公积金贷款最高可贷房价 70%(首付 30%); 二套房:最高贷款房价 50%–60%(首付 40%–50%)。
公积金贷款同样有首付比例要求,贷款金额不能超过房屋总价 × 贷款比例。 首套房:多数城市公积金贷款最高可贷房价 70%(首付 30%); 二套房:最高贷款房价 50%–60%(首付 40%–50%)。
举例:新房总价 100 万,首套房,首付 30%,贷款最多 70 万; 哪怕余额、收入、上限都能支持 80 万,这套房子最多只能贷 70 万。 二手房还要额外评估:公积金中心按评估价核算,不是按成交总价,评估价一般低于成交价,这是二手房容易额度缩水的原因。
七、夫妻共同缴存公积金怎么算额度
夫妻公积金合并计算示意图
很多购房者是夫妻双方都交公积金,这里有 3 种情况: 1、夫妻双方连续正常缴存,无公积金贷款记录:余额合并计算,同时适用夫妻双人最高限额; 2、只有一方缴存公积金:只能使用缴存一方的余额、基数,按单人限额; 3、夫妻任意一方之前有公积金贷款未结清:绝大多数城市禁止再次申请公积金贷款,必须结清之后才能重新申请。
很多购房者是夫妻双方都交公积金,这里有 3 种情况: 1、夫妻双方连续正常缴存,无公积金贷款记录:余额合并计算,同时适用夫妻双人最高限额; 2、只有一方缴存公积金:只能使用缴存一方的余额、基数,按单人限额; 3、夫妻任意一方之前有公积金贷款未结清:绝大多数城市禁止再次申请公积金贷款,必须结清之后才能重新申请。
误区纠正:不是两个人缴存就一定额度翻倍,依然要同时满足余额、收入、房价、上限四重条件,取最小值。 例:夫妻两人余额合计 3 万,倍数 20 倍,算出 60 万;但当地夫妻上限是 50 万,最终只能贷 50 万。
八、快速自查:哪些情况会直接降低公积金贷款额度或者无法贷款
公积金贷款拒贷
降额自查清单 1、缴存时间不足:多数城市要求连续足额缴存 6 个月以上,部分城市要求 12 个月,中途断缴直接不符合条件; 2、公积金有提取记录:租房提取、大修提取会减少账户余额,拉低余额倍数法算出的额度; 3、征信不良:连续逾期、当前逾期,会降额或者直接拒贷; 4、名下有其他大额负债:消费贷、车贷月供高,占用还贷比例,压缩公积金可贷额度; 5、之前公积金贷款逾期、公积金贷款记录未结清; 6、购买第三套及以上住房:绝大多数城市停止公积金贷款。
降额自查清单 1、缴存时间不足:多数城市要求连续足额缴存 6 个月以上,部分城市要求 12 个月,中途断缴直接不符合条件; 2、公积金有提取记录:租房提取、大修提取会减少账户余额,拉低余额倍数法算出的额度; 3、征信不良:连续逾期、当前逾期,会降额或者直接拒贷; 4、名下有其他大额负债:消费贷、车贷月供高,占用还贷比例,压缩公积金可贷额度; 5、之前公积金贷款逾期、公积金贷款记录未结清; 6、购买第三套及以上住房:绝大多数城市停止公积金贷款。
九、线上自助测算渠道,官方精准查询入口
配图:公积金 APP 测算操作截图
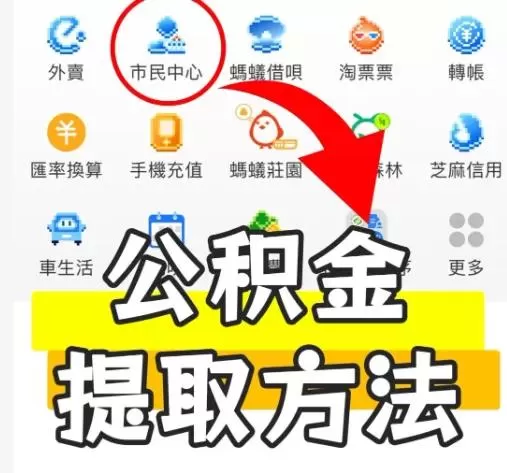
手工计算只是预估,精准额度以公积金中心系统为准,3 个官方渠道免费测算: 1、当地住房公积金管理中心官网,内置贷款测算计算器; 2、全国公积金小程序、本地公积金 APP,登录后一键测算; 3、支付宝 / 微信公积金板块,部分城市开通测算功能; 4、线下公积金窗口,带身份证让工作人员预审。
手工计算只是预估,精准额度以公积金中心系统为准,3 个官方渠道免费测算: 1、当地住房公积金管理中心官网,内置贷款测算计算器; 2、全国公积金小程序、本地公积金 APP,登录后一键测算; 3、支付宝 / 微信公积金板块,部分城市开通测算功能; 4、线下公积金窗口,带身份证让工作人员预审。
提醒:网上第三方公积金测算小程序,结果仅供参考,不能作为审批依据,以公积金中心审批为准。
十、提升公积金贷款额度的实用办法
提额方法汇总图
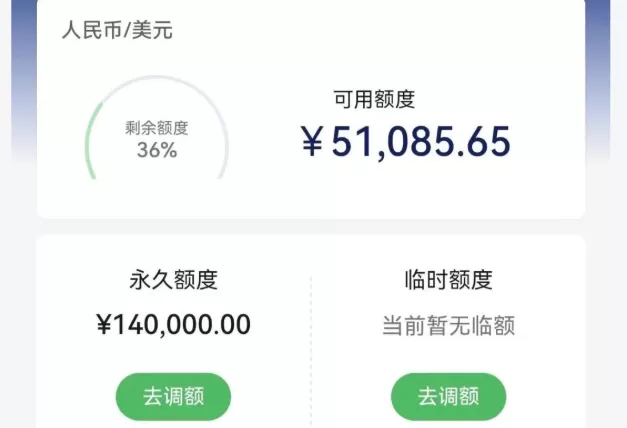
1、不要随意提取公积金:买房前 1–2 年尽量不做租房提取,保留账户余额; 2、保证连续缴存,不要断缴; 3、夫妻双方一起缴存,合并计算额度; 4、如果缴存基数偏低,可以和单位确认公积金申报基数(在政策范围内调整); 5、结清车贷、消费贷等其他负债,降低月供占用比例。
1、不要随意提取公积金:买房前 1–2 年尽量不做租房提取,保留账户余额; 2、保证连续缴存,不要断缴; 3、夫妻双方一起缴存,合并计算额度; 4、如果缴存基数偏低,可以和单位确认公积金申报基数(在政策范围内调整); 5、结清车贷、消费贷等其他负债,降低月供占用比例。
十一、全文总结
公积金额度测算思维导图
想要算出自己公积金能贷多少钱,核心逻辑就是四重限制,取最小值:账户余额倍数、还贷能力(缴存基数)、房价贷款比例、当地最高限额。 先查表确认单人、夫妻首套二套的最高封顶额度,再分别用余额倍数公式、收入还贷公式测算,再结合房价首付比例对比,四个数值里面最小的,就是预估可贷额度。
想要算出自己公积金能贷多少钱,核心逻辑就是四重限制,取最小值:账户余额倍数、还贷能力(缴存基数)、房价贷款比例、当地最高限额。 先查表确认单人、夫妻首套二套的最高封顶额度,再分别用余额倍数公式、收入还贷公式测算,再结合房价首付比例对比,四个数值里面最小的,就是预估可贷额度。
一定要记住,各个城市政策差异很大,倍数、还贷系数、上限、首付比例都由本地公积金中心制定,网上通用公式只能用来预估,最终审批额度以公积金管理中心审核为准。 夫妻共同贷款可以合并余额,额度上限更高,但前提是双方都正常连续缴存;同时公积金断缴、提取过多、征信差、负债高都会直接影响额度。 买房之前,建议提前 3–6 个月自查公积金状态、账户余额,用官方计算器测算,避免交定金之后才发现公积金额度不足,造成被动。合理规划公积金,用好低息贷款,能显著减少房贷利息支出。










