一、什么是交强险,为什么必须买交强险
交强险基础科普示意图
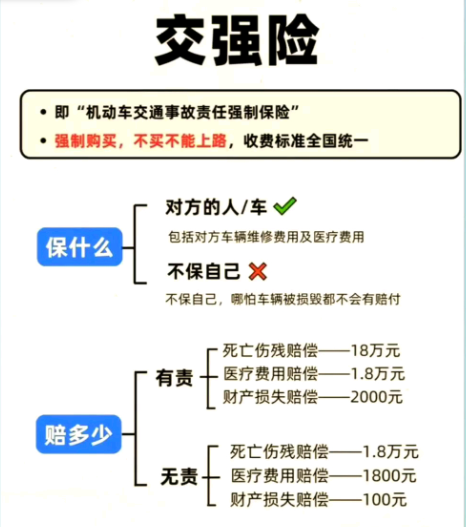
交强险全称机动车交通事故责任强制保险,是国家法律强制要求所有上路机动车必须投保的险种,属于法定责任险,不买交强险车辆不能上牌、不能年检,上路被查到会被扣车,并处交强险保费 2 倍罚款有驾。 很多车主容易混淆交强险和商业三者险:交强险只赔事故当中对方受害人,不赔自己车上人员、本车车辆损失;商业三者险属于自愿购买,用来补充交强险保额不足的部分。 交强险的核心目的是保障交通事故第三方受害者,哪怕车主没有赔偿能力,保险公司也会在限额内先行赔付,降低事故带来的社会风险。交强险的基础保费全国统一,保险公司没有私自调价权限,最终保费高低,主要由车型、历年有责出险记录、所在地区浮动方案共同决定。
交强险全称机动车交通事故责任强制保险,是国家法律强制要求所有上路机动车必须投保的险种,属于法定责任险,不买交强险车辆不能上牌、不能年检,上路被查到会被扣车,并处交强险保费 2 倍罚款有驾。 很多车主容易混淆交强险和商业三者险:交强险只赔事故当中对方受害人,不赔自己车上人员、本车车辆损失;商业三者险属于自愿购买,用来补充交强险保额不足的部分。 交强险的核心目的是保障交通事故第三方受害者,哪怕车主没有赔偿能力,保险公司也会在限额内先行赔付,降低事故带来的社会风险。交强险的基础保费全国统一,保险公司没有私自调价权限,最终保费高低,主要由车型、历年有责出险记录、所在地区浮动方案共同决定。
二、交强险各车型基础保费价格表(全国统一基准价)
交强险价格表格图
说明:下表为新车首年投保基础价格,后续续保价格会根据出险记录上下浮动。
表格
| 车辆类型 | 细分规格 | 首年基础保费(元 / 年) |
|---|---|---|
| 家庭自用客车 | 6 座以下(5 座轿车、SUV) | 950 |
| 家庭自用客车 | 6 座及以上(7 座 SUV、MPV) | 1100 |
| 企业非营运客车 | 6 座以下 | 1000 |
| 企业非营运客车 | 6–10 座 | 1190 |
| 非营运货车 | 2 吨以下 | 1200 |
| 营运出租客车 | 6 座以下 | 1800 |
| 营运货车 | 2 吨以下 | 1850 |
| 摩托车 | 50cc 及以下 | 80 |
| 摩托车 | 50cc–250cc | 120 |
| 摩托车 | 250cc 以上、侧三轮 | 400 |
绝大多数私家车就是 5 座家用车,首年交强险基准价 950 元,7 座家用车基准 1100 元,也是车主查询最多的两个价格。
三、交强险保费计算公式、地区浮动方案说明
交强险保费浮动逻辑示意图
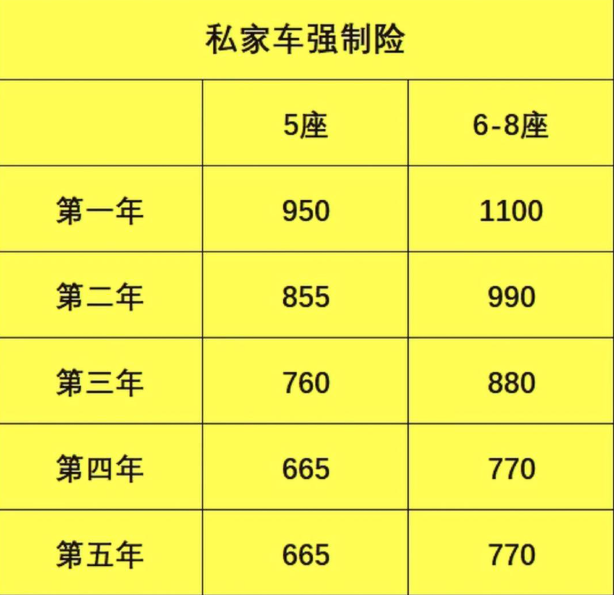
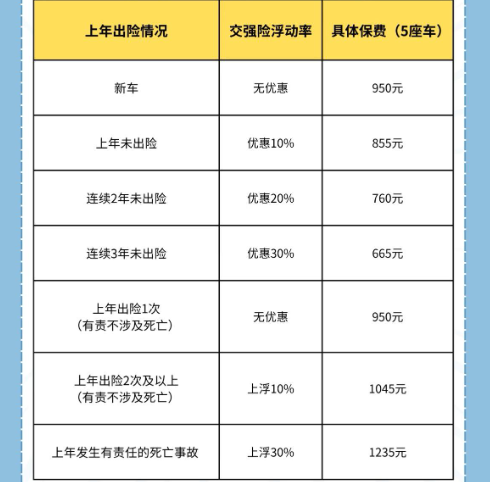
交强险最终保费计算公式:交强险实缴保费 = 基础保费 ×(1 + 费率浮动系数)国家金融监...。 国内分为 5 套地区浮动方案,江苏、上海、浙江、安徽、山东、广东、四川、重庆、河南、湖北、湖南等大部分省份属于 E 方案,也是江苏车主适用版本:
交强险最终保费计算公式:交强险实缴保费 = 基础保费 ×(1 + 费率浮动系数)国家金融监...。 国内分为 5 套地区浮动方案,江苏、上海、浙江、安徽、山东、广东、四川、重庆、河南、湖北、湖南等大部分省份属于 E 方案,也是江苏车主适用版本:
- 上一年无有责事故:下浮 10%
- 连续 2 年无有责事故:下浮 20%
- 连续 3 年及以上无有责事故:下浮 30%
- 上年 1 次有责事故(无死亡):浮动 0%,回到基准价
- 上年 2 次及以上有责事故:上浮 10%
- 上年发生有责死亡事故:上浮 30%国家金融监...
举例子(江苏 5 座私家车,基准 950 元):
- 连续 3 年不出险:950 × 0.7 = 665 元
- 上年出险一次有责事故:950 元
- 上年发生有责死亡事故:950 ×1.3=1235 元
重点区分:无责事故不影响交强险浮动,别人全责撞了你,不算你的出险,不会导致第二年交强险涨价。
四、交强险赔付限额,搞懂交强险能赔多少钱
交强险有责、无责赔付限额对照表 很多车主只关心交强险多少钱,
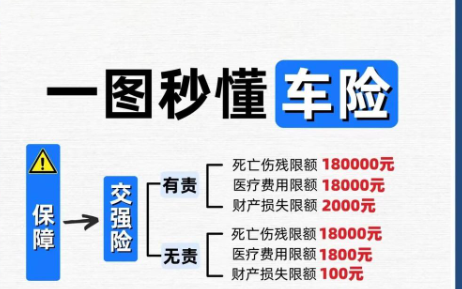
却不清楚保额,交强险有责总限额 20 万,分项赔付,额度不能混用安徽省淮北...。 1、车主有责任时: 死亡伤残限额:180000 元(丧葬费、伤残补助、误工费、护理费、精神抚慰金等) 医疗费用限额:18000 元(医药费、住院、手术、营养费、后续治疗) 财产损失限额:2000 元(对方车辆维修费、物品损坏) 2、车主无责任时: 死亡伤残限额:18000 元 医疗费用限额:1800 元 财产损失限额:100 元
却不清楚保额,交强险有责总限额 20 万,分项赔付,额度不能混用安徽省淮北...。 1、车主有责任时: 死亡伤残限额:180000 元(丧葬费、伤残补助、误工费、护理费、精神抚慰金等) 医疗费用限额:18000 元(医药费、住院、手术、营养费、后续治疗) 财产损失限额:2000 元(对方车辆维修费、物品损坏) 2、车主无责任时: 死亡伤残限额:18000 元 医疗费用限额:1800 元 财产损失限额:100 元
交强险财产额度只有 2000 元,一旦发生重大事故,赔偿额度远远不够,所以一般车主都会搭配第三者商业险作为补充。
五、影响交强险价格的关键因素,哪些情况会涨价、哪些能省钱
出险与否保费变化对比图
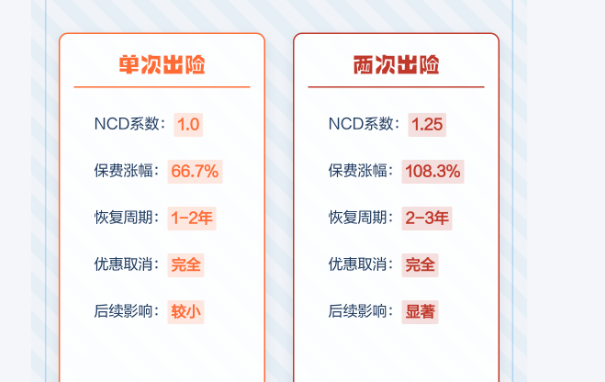
第一,车辆使用性质。同样一台 7 座车,家用非营运 1100 元,如果改成网约车营运性质,保费直接涨到营运客车标准,价格大幅上涨。 第二,有责交通事故记录,这是续保价格变化最核心因素。只要是交警判定你方有责,就会计入交强险出险记录,优惠清零或者上浮;对方全责的事故,对你交强险保费没有任何影响。 第三,过户二手车。车辆过户之后,交强险浮动优惠清零,重新按基准保费计算。比如原车主连续 3 年不出险 665 元,过户到你名下,第二年直接变回 950 元。 第四,脱保。交强险到期没有及时续保,脱保后重新投保,同样不再享受之前的无出险优惠,恢复基准价。
第一,车辆使用性质。同样一台 7 座车,家用非营运 1100 元,如果改成网约车营运性质,保费直接涨到营运客车标准,价格大幅上涨。 第二,有责交通事故记录,这是续保价格变化最核心因素。只要是交警判定你方有责,就会计入交强险出险记录,优惠清零或者上浮;对方全责的事故,对你交强险保费没有任何影响。 第三,过户二手车。车辆过户之后,交强险浮动优惠清零,重新按基准保费计算。比如原车主连续 3 年不出险 665 元,过户到你名下,第二年直接变回 950 元。 第四,脱保。交强险到期没有及时续保,脱保后重新投保,同样不再享受之前的无出险优惠,恢复基准价。
六、交强险投保渠道、投保注意事项
线上投保、线下门店投保示意图
交强险投保渠道很丰富,价格统一,不会出现 A 保险公司便宜、B 保险公司贵的情况,只是赠送增值服务不一样。 渠道一:保险公司官网、官方 APP、微信公众号线上投保,支持续保、报价、电子保单,现在全国普及交强险电子保单,多数地区不需要贴纸质标志。 渠道二:4S 店、汽修店代办新车交强险; 渠道三:保险业务员线下出单。
交强险投保渠道很丰富,价格统一,不会出现 A 保险公司便宜、B 保险公司贵的情况,只是赠送增值服务不一样。 渠道一:保险公司官网、官方 APP、微信公众号线上投保,支持续保、报价、电子保单,现在全国普及交强险电子保单,多数地区不需要贴纸质标志。 渠道二:4S 店、汽修店代办新车交强险; 渠道三:保险业务员线下出单。
重要提醒: 1、交强险有效期一年,到期前提前续保,避免脱保上路; 2、交强险不能退保,只有车辆报废、过户转出、车辆灭失才满足退保条件; 3、交强险保单随车,出险报案时需要提供保单信息。
七、交强险和三者险的区别,为什么只买交强险不够
交强险 + 商业三者险保障范围对比图
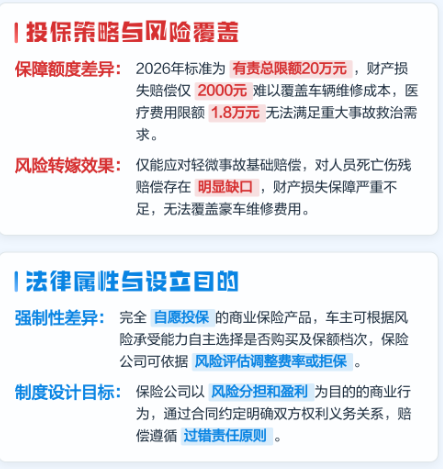
交强险是强制险,额度低,分项限制严格,财产只有 2000 元限额。 举个场景:你开车撞了豪车,对方修车费用 5 万元,交强险只赔 2000 元,剩下四万八千元全部由车主自己承担;如果撞伤行人,重伤医疗花费超过 1.8 万,超出部分也需要车主自行赔付。 商业第三者责任险属于自愿购买,保额可以选择 100 万、200 万、300 万、500 万,用来承接交强险赔不完的部分。建议私家车在交强险基础上,搭配 200 万以上三者险,规避大额事故风险。
交强险是强制险,额度低,分项限制严格,财产只有 2000 元限额。 举个场景:你开车撞了豪车,对方修车费用 5 万元,交强险只赔 2000 元,剩下四万八千元全部由车主自己承担;如果撞伤行人,重伤医疗花费超过 1.8 万,超出部分也需要车主自行赔付。 商业第三者责任险属于自愿购买,保额可以选择 100 万、200 万、300 万、500 万,用来承接交强险赔不完的部分。建议私家车在交强险基础上,搭配 200 万以上三者险,规避大额事故风险。
八、交强险常见误区,很多车主都理解错了
交强险误区科普图 误区一:
不出险交强险可以一直无限打折。现行多数地区最大下浮上限 30%,5 座私家车最低 665 元,不会一直往下降价。 误区二:出小刮擦无责事故,交强险会涨价。无责事故不计入出险,不涨价。 误区三:交强险可以赔自己车、自己车上的人。交强险只赔第三方受害人,本车损失、车上人员不在赔付范围。 误区四:不同保险公司交强险价格不一样。基础保费国家统一,价格一致,差异只在赠送的洗车、代年检等增值服务。 误区五:二手车过户,交强险优惠保留。过户后浮动系数重置,恢复基准价。
不出险交强险可以一直无限打折。现行多数地区最大下浮上限 30%,5 座私家车最低 665 元,不会一直往下降价。 误区二:出小刮擦无责事故,交强险会涨价。无责事故不计入出险,不涨价。 误区三:交强险可以赔自己车、自己车上的人。交强险只赔第三方受害人,本车损失、车上人员不在赔付范围。 误区四:不同保险公司交强险价格不一样。基础保费国家统一,价格一致,差异只在赠送的洗车、代年检等增值服务。 误区五:二手车过户,交强险优惠保留。过户后浮动系数重置,恢复基准价。
九、不交交强险的处罚后果
交规处罚示意图 1、车辆无法参加年检,
年检审核直接驳回; 2、上路行驶被交警查获,扣留机动车,并处交强险保费 2 倍罚款; 3、一旦发生交通事故,所有赔偿全部车主自行承担,没有保险兜底,经济风险极高; 4、被查到多次脱保,会被纳入监管重点车辆名单。 交强险到期一定要及时续保,不要抱有侥幸心理。
年检审核直接驳回; 2、上路行驶被交警查获,扣留机动车,并处交强险保费 2 倍罚款; 3、一旦发生交通事故,所有赔偿全部车主自行承担,没有保险兜底,经济风险极高; 4、被查到多次脱保,会被纳入监管重点车辆名单。 交强险到期一定要及时续保,不要抱有侥幸心理。
十、全文总结
安全行车、交强险科普总结图 总结来说,
家用 5 座私家车交强险首年基准价 950 元 / 年,6 座及以上家用车基准 1100 元 / 年,摩托车、货车、营运车辆执行单独的基础费率。交强险最终续保价格,根据所在地区浮动方案、历年有责出险记录上下浮动,连续多年安全不出险可以享受最高 30% 折扣,发生有责事故优惠取消,严重事故保费上浮。
家用 5 座私家车交强险首年基准价 950 元 / 年,6 座及以上家用车基准 1100 元 / 年,摩托车、货车、营运车辆执行单独的基础费率。交强险最终续保价格,根据所在地区浮动方案、历年有责出险记录上下浮动,连续多年安全不出险可以享受最高 30% 折扣,发生有责事故优惠取消,严重事故保费上浮。
交强险是最低限度的第三方保障,有责赔付限额合计 20 万,分项赔付,额度有限。交强险价格所有保险公司统一,不存在低价交强险。二手车过户、交强险脱保都会造成优惠清零,恢复基准保费。 交强险是上路硬性要求,按时续保、安全驾驶减少有责事故,既能避免罚款扣分,也能每年省下一笔续保费用,同时搭配商业三者险,才能形成完整的车险保障。