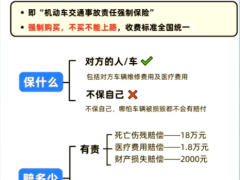
新车买保险需以交强险为基础,结合实际需求搭配商业险,其中交强险是法定必买险种,商业险推荐选择车辆损失险、商业第三者责任险、车上人员险及不计免赔特约险等核心险种。交强险作为国家强制要求的基础保障,主要针对第三方人身伤亡与财产损失,家庭自用6座以下车型首年保费为950元,但赔偿限额有限,无法覆盖高额事故损失;车辆损失险可保障新车因自然灾害(不含地震)或意外事故造成的自身损伤,从轻微剐蹭到严重碰撞的维修费用均能纳入理赔范围;商业第三者责任险则是交强险的重要补充,能提供20万至300万不等的保额,有效转移重大事故中第三方索赔的经济风险;车上人员险可覆盖车内驾驶员与乘客因交通事故导致的伤亡赔偿,为乘车安全增添保障;不计免赔特约险作为附加险,能免除主险条款中规定的5%-20%免赔额,让车主在事故后无需承担自行赔付的部分。此外,若车辆常停放在无人看管区域,可考虑车身划痕损失险或全车盗抢险;若担心玻璃单独破碎,玻璃单独破碎险也是实用的补充选择,车主可根据自身用车环境与预算灵活组合。
商业第三者责任险的保额选择需结合实际情况,若日常行驶区域多为城市主干道或高速公路,建议优先选择200万或300万保额,这类场景下一旦发生严重事故,第三方车辆维修、医疗费用可能远超低保额上限,充足的保额能有效避免车主自行承担大额赔偿。而若主要在郊区或车流量较小的道路行驶,50万至100万保额也可满足基础需求,具体可根据自身风险承受能力和预算灵活调整。
全车盗抢险的保障范围需特别注意,仅针对全车被盗抢的情况,若只是车内物品或单个零部件被盗,如轮胎、后视镜等,该险种并不负责赔偿。因此,若车辆配备了可靠的防盗装置,且长期停放在有监控的正规停车场,盗抢险的必要性会相对降低;反之,若停车环境复杂,无固定看管措施,可将其纳入投保清单。
车身划痕损失险与车损险的保障范围存在明显区别,车损险主要针对碰撞、倾覆等意外事故造成的车身损伤,而划痕险专门赔偿他人恶意行为导致的无明显碰撞痕迹的车身划痕。新车漆面完好,若常停放在露天停车场或小区公共区域,遭遇恶意划伤的概率相对较高,此时投保划痕险能覆盖修复费用;若车辆多停放在私人车库,该险种则可酌情省略。
玻璃单独破碎险仅针对挡风玻璃和车窗玻璃的单独破碎,若玻璃破碎是因车辆碰撞等事故连带造成,需通过车损险理赔。部分车主可能认为玻璃不易损坏,但高速行驶时被石子击中导致挡风玻璃开裂的情况并不少见,若车辆配备的是原厂进口玻璃,更换成本较高,投保该险种可减少经济压力。
新车投保时,核心险种的组合已能覆盖大部分常见风险,附加险则需结合用车场景按需选择。同时,投保前可对比不同保险公司的报价与服务,关注理赔时效、网点覆盖等细节,确保后续出险时能获得高效服务。此外,保持良好的驾驶记录,次年续保还可享受保费折扣,进一步降低用车成本。