新手车主为新车配置保险时,需以“强制险种为基础、核心商业险为保障、按需补充附加险”为原则,优先覆盖交强险、车损险、三者险与不计免赔险,再结合用车场景选划痕险、车上人员险等补充险种。
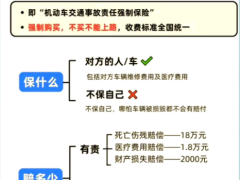
交强险作为国家强制险种,是新车合法上路的“通行证”,能为事故中的第三方提供基础赔偿;车损险可覆盖车辆因碰撞、自然灾害等导致的自身损失,2025年改革后还整合了自燃、涉水等7项附加责任,对经验不足的新手而言是降低修车成本的关键;三者险需作为交强险的补充,一二线城市建议选200万至300万保额,避免因大额第三方赔付造成经济压力;不计免赔险则能消除理赔时的免赔比例,让保险公司全额承担责任范围内的损失。若新车常停放在露天停车场或新手易发生轻微刮擦,可额外投保划痕险;若频繁搭载亲友,车上人员险能为车内人员的人身安全提供保障。
交强险作为国家强制险种,是新车合法上路的“通行证”,能为事故中的第三方提供基础赔偿;车损险可覆盖车辆因碰撞、自然灾害等导致的自身损失,2025年改革后还整合了自燃、涉水等7项附加责任,对经验不足的新手而言是降低修车成本的关键;三者险需作为交强险的补充,一二线城市建议选200万至300万保额,避免因大额第三方赔付造成经济压力;不计免赔险则能消除理赔时的免赔比例,让保险公司全额承担责任范围内的损失。若新车常停放在露天停车场或新手易发生轻微刮擦,可额外投保划痕险;若频繁搭载亲友,车上人员险能为车内人员的人身安全提供保障。
对于经济条件允许的新手车主,还可根据实际用车场景补充其他险种。比如车辆若常停放在无人看管的路边或治安复杂区域,全车盗抢险能在车辆被盗抢时提供赔偿;若车辆经常行驶在碎石路段或高速,玻璃单独破损险可覆盖挡风玻璃或车窗因意外破碎的损失。不过需注意,2025年车损险改革后,自燃险、涉水险等已并入主险,无需单独购买,避免重复投保造成浪费。
三者险的保额选择需结合城市路况与经济能力。一二线城市车辆密度高、维修成本贵,建议选择200万或300万保额;三四线城市可根据实际情况选择100万至200万保额,确保在发生重大事故时,能覆盖交强险之外的第三方损失。不计免赔险作为附加险,通常为主险保费的15%-20%,虽然增加少量成本,但能避免因事故责任比例产生的免赔金额,对新手而言性价比很高。
车上人员险的保障范围包括驾驶员和乘客,保额可根据车内常坐人数灵活选择,一般每座1万至5万不等。若新手车主经常独自驾车,可重点提高驾驶员保额;若频繁搭载家人朋友,则建议为所有座位投保,全面覆盖车内人员的人身风险。划痕险的保费通常每年500元左右,适合新车车主应对停车时的意外刮擦,若车辆已贴车衣,可根据车衣的防护能力决定是否购买。
新手车主配置保险时,需平衡保障需求与预算。交强险、车损险、三者险与不计免赔险是基础组合,能覆盖大部分核心风险;划痕险、车上人员险等附加险可根据用车场景灵活补充。通过合理搭配险种与保额,既能为新车提供全面保护,又能避免不必要的保费支出,让新手驾驶更安心。