那天刷到“9月6日 工商银行存款利率调整”这几个字,我下意识一个念头冒出来:完了,又要降?
结果把最近的情况翻了个遍,先把一个关键信息说前面:
截至现在,工行并没有官宣一条“9月6日起统一下调/上调存款利率”的新通知,谁要跟你说“最新统一上调到年利率7%、12%那种”,你基本可以直接划走了,那种利率在正规银行存款里是不存在的,特别还是国有大行。
但话说回来,利率确实这两年在往下调,这是大趋势。那现实问题就来了:
我拿着20万,老老实实存到工行,定个三年,或者买它家能买到的稳妥产品,三年下来,到底能拿多少利息?这钱值不值?
今天我就按一个“普通储户”的视角,把账摊开,细细跟你算一遍,算到你心里有数。
你可以对照自己家里的存款计划,一边看一边打草稿。
先看个背景。
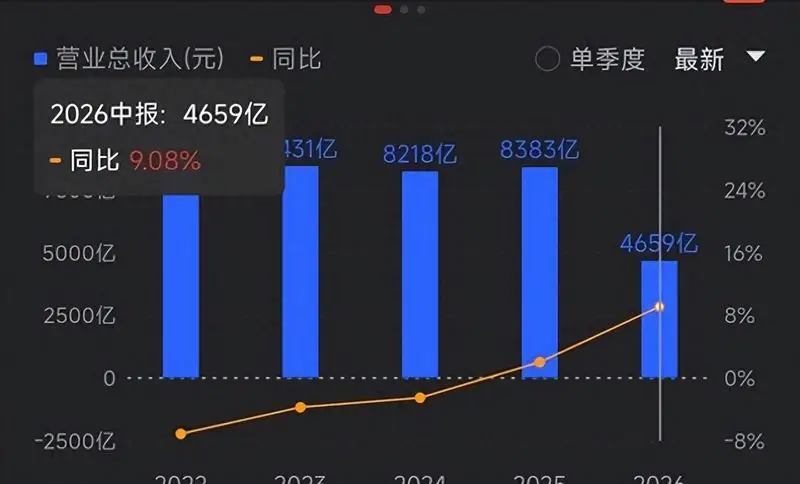
工行最新披露的半年报,今年上半年营业收入4659亿,净利润1737亿,还在涨,营收同比涨了9.08%,净利润涨了3.32%。
什么意思?
一句话:人家活得挺好,盈利能力很强,“会不会哪天突然倒了”这种担心,基本可以放一边。就安全性来说,尤其对不少上了岁数的储户,工行这几个字就是“放心”俩字。
安全这块过关,我们才好算利息。
先从利率最低的开始,感受一下差距。
假设20万全放工行活期,利率只有0.05%那档,三年不动:
20万 × 0.05% × 3年 = 300元
三年下来,多300块。
平均一年100块,平均一个月不到10块。你仔细想想,这基本等于“放保险柜顺便送你两顿盒饭”。
这也能理解为啥现在大家都嫌弃活期,只把活期当个“过渡停车场”,真要长期放,活期就是在对自己钱下手。
接着看普通定期。
现在很多说法不一样,是因为不同时间点、不同地区、不同网点、不同金额,利率会有轻微浮动。不过咱就以文中给到的一套利率做参考,把20万三年的利息算清楚,你大概就知道自己能落在哪个区间。
普通定期这套数据是这样算的:
1)三个月期,利率0.65%
假设你每三个月滚一次,连续滚满三年:
20万 × 0.65% × 3 = 3900元
2)六个月期,利率0.85%
20万 × 0.85% × 3 = 5100元
3)一年期,利率0.95%
20万 × 0.95% × 3 = 5700元
4)两年期,利率1.05%
两年存满再续一轮是4年,这里把4年的利息折算成3年水平:
20万 × 1.05% × 4 = 8400元
折算三年 = 8400 ÷ 4 × 3 = 6300元
5)三年期,利率1.25%
一把锁三年:
20万 × 1.25% × 3 = 7500元
6)五年期,利率1.3%
五年总利息:
20万 × 1.3% × 5 = 13000元
折算三年 = 13000 ÷ 5 × 3 = 7800元
你往下看,会发现一个规律:
利息从低到高,大概是
活期300 < 短期定存(几千) < 三年、五年定存(七八千)。
同样是三年视角,差距已经从几百拉到了七八千,中间多出来的,就是你有没有动动手,选一种更合适的方式。
很多人问得最多的一句就是:“听说大额存单更划算,那差多少?”
用文里的这一套数字,咱再算一遍三年的水平。
起点:大额存单门槛是20万,这就是为你这种额度量身定制的产品。
1)一月/三月期,大额存单,利率0.9%
20万 × 0.9% × 3 = 5400元
2)六个月期,利率1.1%
20万 × 1.1% × 3 = 6600元
3)一年/两年期,利率1.2%
20万 × 1.2% × 3 = 7200元
4)三年期,利率1.55%
20万 × 1.55% × 3 = 9300元
5)五年期,利率1.6%
20万 × 1.6% × 5 = 16000元
折算三年 = 16000 ÷ 5 × 3 = 9600元
你看,这一圈算下来,三年视角下:
普通三年定存:7500元
三年期大额存单:9300元
五年大额折算三年:9600元
差的就是那两千块附近。
同样是把钱锁住三年,选普通定期还是大额存单,等于是在问你:
“你愿不愿意为了多两千利息,多问一句柜员或者手机银行多点两下?”
注意一点,大额存单有额度限制,真的是“看缘分”。有的网点一上午就抢完,你要是想买,记得提前问客户经理:“有额度吗?什么时候新一批上架?”
如果你再往上看收益,国债就要登场了。
这里说的是储蓄国债,工行是承销行之一,可以在它渠道买。
目前给出的参考利率:
三年期储蓄国债:年利率1.63%
20万 × 1.63% × 3 = 9780元
五年期储蓄国债:年利率1.7%
20万 × 1.7% × 3 = 10200元
你对比一下:
三年期大额存单:9300元
五年期大额折三年:9600元
三年期国债:9780元
五年期国债折三年:10200元
国债整体是比存款利率再高半档的,安全级别也高,很多人就把它当成“高级版定期”。
但有个硬伤:不一定买得到。
一年就那七八次发行,而且额度有限,热门地区真的是“秒光”。你想买国债,心态要摆正:
一是盯财政部公告和工行自家公告,看具体发行日;
二是那几天提前把钱腾好,认购一开通就去抢;
三是买不到也别上头,别被诈骗短信忽悠去买“高息假国债”。
我身边就有大爷大妈蹲着抢国债,结果没抢到,转头被一个高息“理财群”忽悠,好在家里孩子看了一眼拦下来了。这种坑现在挺多的。
说完算账,再说一句现实的。
你可能也发现了:网上有些“文章”写的什么“20万存工行一年利息7%、12%”,甚至还挂着“工行最新政策”“内部利率”等字眼,这种全是踩在监管红线上蹭流量,正常银行存款利率到不了那个高度。
只要是:
写的是“存款”
挂的又是国有大行名字
利率还敢写到7%、10%这种水平
你就记住一句话:那不是在给你利息,那是在惦记你的本金。
工行目前能看到的正规产品,大致就是你前面看到那几个区间,哪怕有优惠,也是小数点后一位的微调,不可能整个利率世界观被推翻。
聊回最开始的问题:
“现在利率都在降,那我到底该怎么选?20万存工行三年,到底能拿多少利息才算合理?”
按现在这些参考数据,大致是这么一个梯度:
如果你懒得折腾,直接存三年普通定期,那三年利息差不多在七千多一点
如果你肯留意大额存单,三年期大概能到九千多
如果你有时间抢国债,三年期能接近一万,五年期折算三年收益能上到一万出头
中间从七千到一万这几千块,其实就是“信息差”和“动作差”。
对大部分普通家庭来说,钱存在工行图的确实是一个“稳”。那在稳的前提下,你愿不愿意多动动手,给自己多争取这么一丢丢收益,这就看个人习惯了。
我就写到这,算是把账给你摊开了。
你自己会怎么选?更看重灵活,还是更在意多那两三千利息?
可以在评论区聊聊,你身边父母那一辈的存钱方式,其实也挺有意思的。