


一、什么是个人征信报告?为什么要查询征信
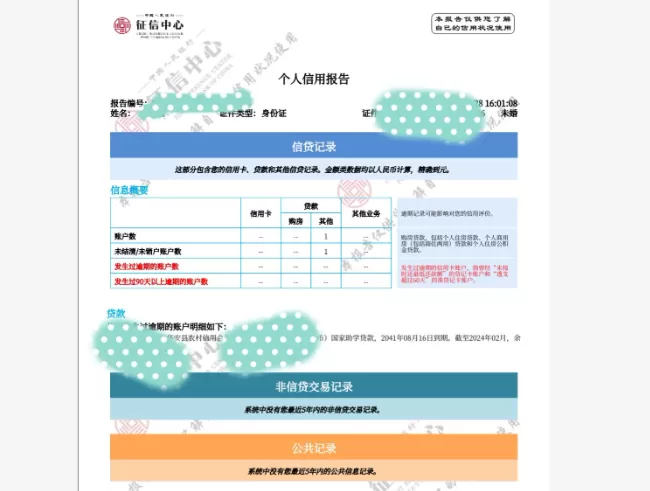
个人征信报告样本示意图
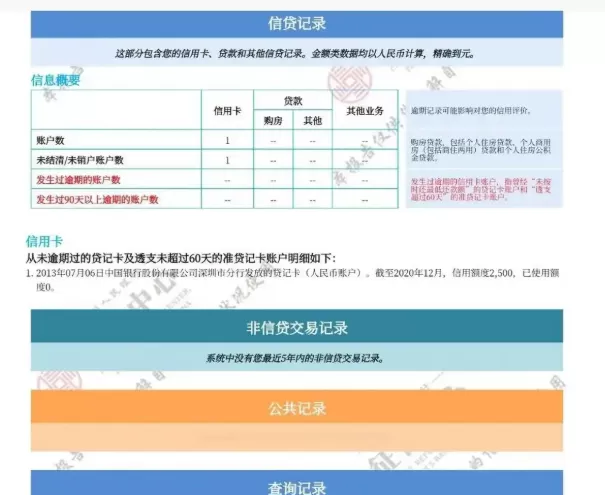
很多人在办理房贷、车贷、信用卡、消费贷,甚至入职、租房的时候,都会被要求提供个人征信报告。但不少普通人并不清楚征信是什么,也不知道什么时候该主动查征信。
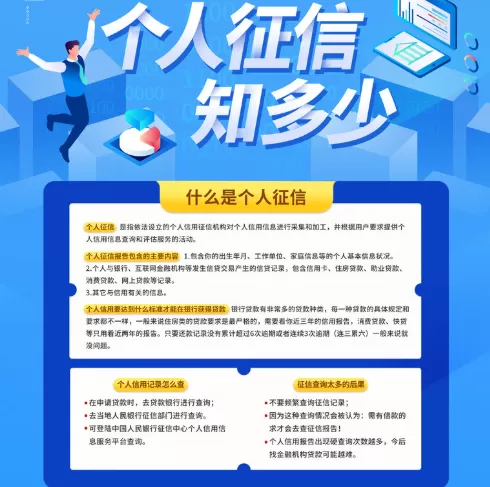
个人征信报告,是由中国人民银行征信中心出具的,记录我们个人信贷信息的信用档案,包含个人基本信息、信贷记录、查询记录、公共信息、异议记录等内容,是金融机构判断我们信用状况的核心依据。
主动查询征信,主要有这几个作用:办理贷款前自查信用情况、核对有没有不知情的贷款或者信用卡(防止被冒用身份贷款)、检查逾期记录是否有误、了解自己的负债情况。
这里先科普一个重要知识点:查询征信本身不会直接影响征信好坏,但是“贷款审批、信用卡审批”这类机构查询记录,查询次数过多,会影响银行贷款审批。本人查询属于“个人查询”,对贷款审批几乎没有负面影响。本文结合2026年最新政策,循序渐进讲解正规查询渠道、操作步骤、收费标准、征信解读、异议申诉以及网上征信查询骗局,让大家安全、合规地查到征信。
二、个人征信两大正规查询渠道:线上查询、线下网点查询
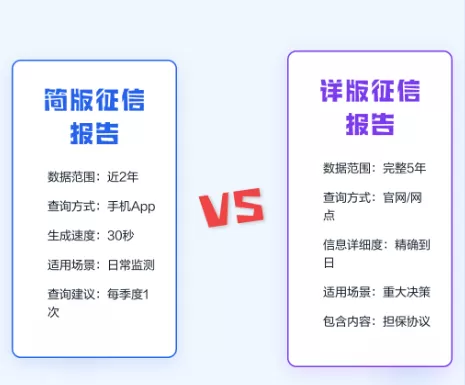
线上线下征信查询渠道对比图
国内唯一合法出具个人征信报告的机构是中国人民银行征信中心,所有正规查询方式都由征信中心授权,除此之外任何第三方APP、网站号称可以查征信,都属于非正规渠道,风险极高。
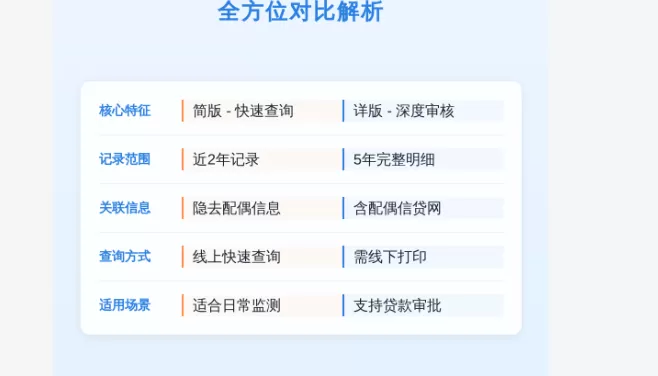
目前官方分为线上简版征信、线下详细版征信两种,两者内容不一样,用途也不同:
线上互联网查询:获取的是个人信用信息概要(简版征信),适合日常自查,信息精简,没有详细的信贷还款明细;
线下自助机/柜台查询:获取的是详细版纸质征信报告,内容最全,房贷、车贷、银行贷款、公积金贷款,银行一般只认可详细版征信。
很多用户踩坑就是分不清简版和详版,线上查完以为可以拿去办房贷,到银行才发现不被认可,白白耽误时间。
三、线上查询个人征信(简版)详细操作步骤
征信中心官网查询操作截图示意图
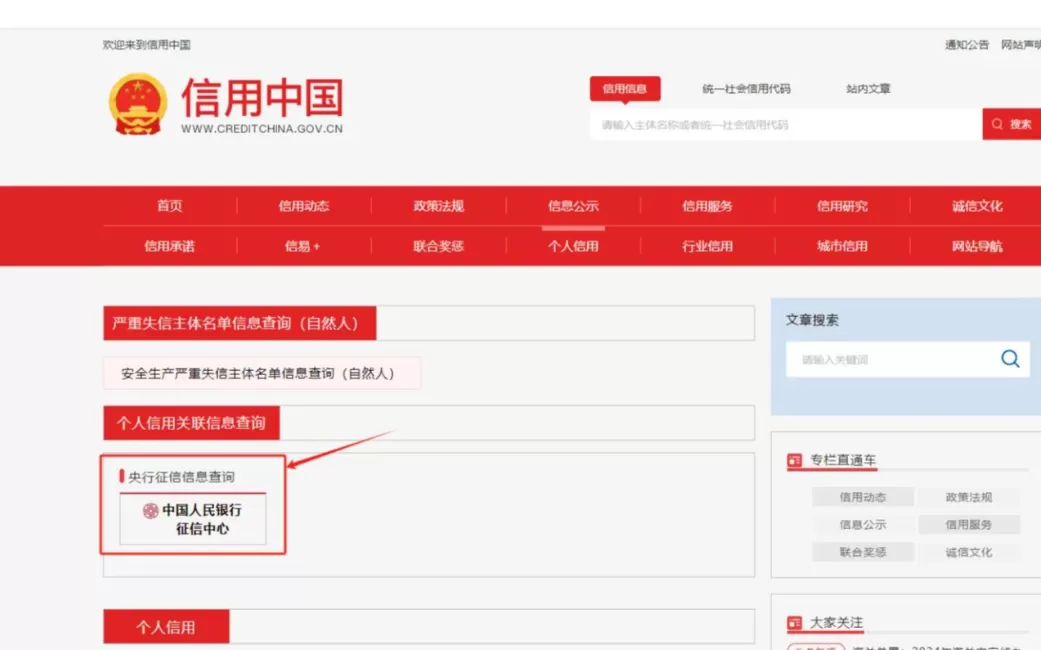
线上查询免费,随时随地可操作,推荐优先用来日常自查,查询入口只有一个:中国人民银行征信中心官网,不要点短信链接、广告链接。
第一步:打开中国人民银行征信中心官网,找到“互联网个人信用信息服务平台”入口,点击进入;
第二步:新用户注册,填写姓名、身份证号、手机号,完成身份验证。身份验证支持银行卡验证、数字证书验证、问题验证三种方式,任选其一;
第三步:提交查询申请,系统会发送身份验证码到预留手机,验证码有效期7天;
第四步:在收到验证码后,重新登录平台,输入验证码,即可在线查看、下载PDF版简版征信报告。
注意要点:线上提交申请后,不是实时出报告,一般需要24小时左右出结果,不能立刻拿到报告;PDF文件自带水印,部分银行不接受线上简版作为审批材料。
除了官网,部分银行手机银行APP里面也接入征信中心官方查询入口,同样是简版征信,操作逻辑一致,同样免费。
四、线下网点查询个人征信(详版)办理方式
征信自助查询机实拍图
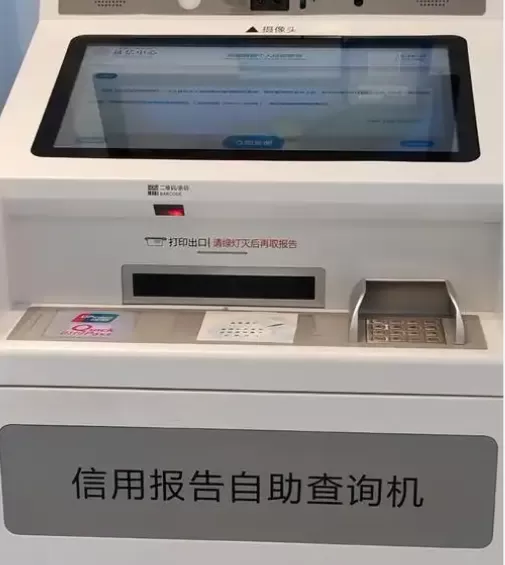
如果要办理房贷、经营贷,或者需要核对详细逾期、每一笔还款记录,一定要去线下打详细版征信。线下有两种办理方式:自助查询机、人民银行柜台。
1、自助查询机(最常用):全国各大城市都布放征信自助查询终端,很多商业银行网点、政务服务中心都有,携带本人身份证原件即可办理,全程人脸识别,几十秒就能打印出纸质详版报告。
2、人行柜台:适合自助机无法办理、身份核验失败、需要办理异议申请的人群,同样携带身份证原件,现场填写申请表。
重要规则:必须本人办理,不可以代办。想要别人帮你打印征信,常规渠道不支持;特殊司法场景除外。
查询网点怎么找:征信中心官网、征信中心公众号,可以查询附近的自助查询网点,包含地址、营业时间,避免跑空。
五、个人征信查询收费标准,免费次数规则
征信查询收费标准说明图
根据征信中心现行收费政策,收费规则清晰:
每个自然人,每年前2次查询(线上+线下合并统计)免费;从第3次开始,每次查询收费10元。
举例:今年已经在线下自助机打印了2次征信,再去打印第3份,就要收取10元;线上查询同样计入次数。
补充说明:
1、线上简版查询、线下详版打印,共用每年2次免费额度,不是分开计算;
2、收费只针对本人主动查询,银行、机构贷款审批查询,不需要个人付费;
3、收费只支持自助机扫码或者柜台缴费,没有其他额外服务费。
很多中介说“加急征信、付费无限次查询”,都是虚假宣传,额度规则由央行征信中心统一管控,无法修改。
六、征信报告里面重点看哪些内容,专业解读要点
征信报告板块拆解示意图
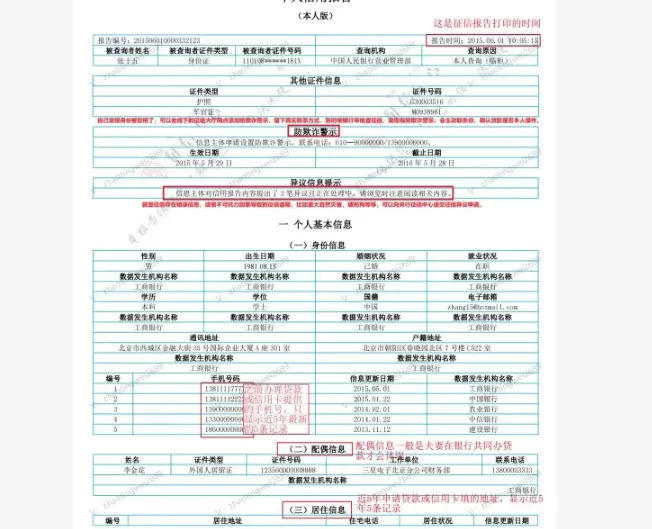
拿到征信报告,很多人看不懂密密麻麻的文字,我们拆分四大核心板块:
第一,个人基本信息:姓名、身份证、手机号、居住地址、工作单位,这里如果工作单位、地址和实际不一致,说明信息更新滞后,可以后续更新;
第二,信贷记录(最重要):信用卡、各类贷款,包含账户状态、额度、还款记录、逾期记录。逾期会标注逾期天数,连续逾期影响最大;
第三,查询记录:分为【本人查询】【贷款审批】【信用卡审批】【担保资格审查】。本人查询不影响贷款;贷款审批、信用卡审批记录短期内多条,就是常说的“查询花了”;
第四,公共信息:包含欠税、民事判决、行政处罚、公积金记录等,这部分负面记录对信贷影响很大。
小提示:逾期记录在结清欠款之后,会保留5年,5年后自动消除;未结清的逾期,会一直留在征信上。
七、征信信息有误怎么办?征信异议申诉流程
征信异议申诉流程图
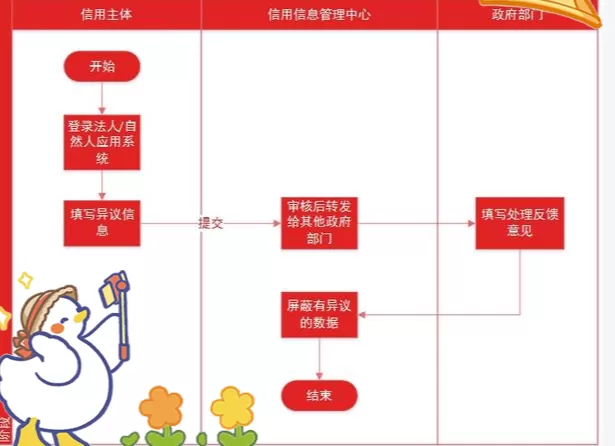
查到征信有错误信息,比如:不是自己办理的贷款、逾期记录登记错误、身份被冒用,不要慌张,可以走征信异议申请。
1、携带身份证原件、征信报告,到人民银行分支机构或者上报这条错误信息的金融机构,提交异议申请表;
2、受理机构在收到异议申请后,20个工作日内完成核查和回复;
3、核查确认信息错误,征信中心会更正这条记录,出具异议回复函。
如果是身份被冒用贷款,除了异议申请,还可以同步报警,留存报案回执,作为辅助材料。
八、查询征信的常见骗局和重大避坑指南
征信骗局警示科普图
网上征信相关骗局非常多,是高频踩坑点,这里重点提醒:
1、任何非官方APP、小程序、短信链接,号称一键查征信、快速征信,基本都是采集你的身份证、银行卡信息,盗取个人信息,甚至用于诈骗;
2、“征信洗白、逾期消除、修复征信”全部是骗局!征信负面记录无法人为花钱消除,只有信息登记错误,才能走异议更正;
3、中介代办征信、付费代查征信,违规,同时存在身份泄露风险;
4、不要随意把征信报告照片发给陌生人,报告上包含身份证号、银行卡、负债信息,极易被不法分子利用;
5、不要频繁申请信用卡、网贷,每申请一次,就新增一条“贷款审批/信用卡审批”查询记录,把征信查花。
九、查询征信的合适频率,什么时候适合去查征信
征信自查时间规划参考图
征信不用天天查,频繁查询没有意义,合理自查节奏:
1、计划办理房贷、公积金贷款前3–6个月,提前查一次详版征信,提前发现问题,预留时间处理;
2、每年自查1次即可,用掉免费额度,排查有没有异常冒用贷款;
3、更换大额信贷、准备车贷、经营贷之前,提前自查;
4、接到陌生催收电话,怀疑被冒用身份,立刻查询征信。
不建议:没有贷款规划,一个月反复多次查询,浪费免费次数,同时没有实际价值。
十、全文总结
征信查询核心要点思维导图
综合来看,查询个人征信,唯一靠谱渠道就是央行征信中心官网线上简版查询、人行以及授权商业银行自助终端线下详版打印。线上适合日常自查,线下纸质详版才是银行贷款认可的版本。
收费规则是每年前2次免费,第3次起每次10元,线上线下共用额度。拿到征信报告,重点关注信贷还款记录、逾期情况、机构查询记录。一旦发现征信信息登记错误,可以提交异议申请进行更正。
同时一定要牢记,不存在花钱洗白征信、第三方快速查询征信的渠道,所有征信修复、内部加急征信都是骗局。保护好征信报告原件、截图,不要随意转发给陌生人,避免身份信息泄露。
征信是个人重要的信用名片,合理定期自查,保持良好的还款习惯,控制信贷申请频次,才能维护好个人信用,在办理房贷、车贷、信用卡的时候顺利通过审批。










