一、查询车辆保险的意义:为什么很多车主需要查车险信息
车险保单信息说明示意图
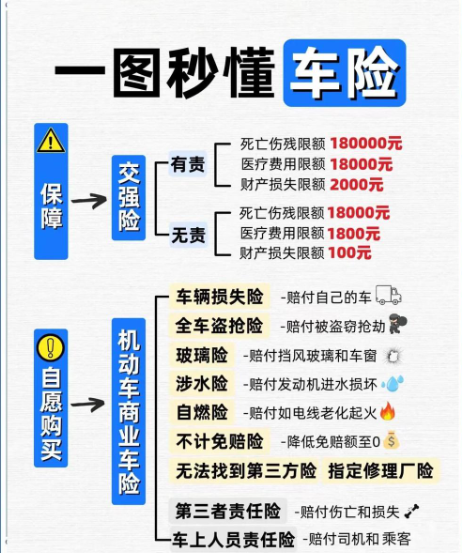
很多车主在买车过户、忘记续保时间、保单丢失、出险理赔、交警查验的时候,都会搜索怎么查车辆保险。车险记录是机动车上路必备的凭证,包含交强险、商业险的承保公司、保险起止时间、险种、受益人、出险记录等核心信息。
不少车主遇到这些场景:纸质保单弄丢、换了保险公司不记得投保平台、二手车买回来不知道前任车主的保险情况、不确定交强险是否在有效期、担心脱保上路被罚。如果不能快速查到车险状态,很容易出现脱保上路,面临扣分罚款、无法理赔等风险。
交强险属于强制保险,脱保车辆不允许上路;商业险包含三者险、车损险、座位险等,是发生事故后风险兜底的保障。本文循序渐进,给大家讲解正规车险查询渠道、详细操作步骤、查询内容解读、二手车查车险要点、常见误区,内容兼顾普通车主可读性和行业专业性,帮你安全、合规地查询车辆保险。
二、车辆保险可以查到哪些信息,看懂保单核心字段
车险电子保单样本标注图
在学习怎么查车辆保险之前,我们先要清楚,查询之后能获取哪些关键信息,避免查到保单却看不懂。车险信息主要分为交强险和商业险两大板块。
交强险信息包含:承保保险公司、保单号、保险生效日期、到期日期、车辆车架号VIN、发动机号、号牌号码、被保险人姓名、交强险责任限额。交强险是交管系统联网可核验的,上路检查、年检都需要核验交强险有效状态。
商业险信息包含:投保险种(机动车损失险、第三者责任险、车上人员责任险、医保外用药责任险等附加险)、保额、保费、免赔约定、特别约定、出险报案记录、理赔结案记录。
除此之外,部分渠道还可以查询:历史投保记录、往年承保公司、理赔次数。这里需要说明:个人只能查询本人名下车辆车险,非本人车辆不能随意查询,涉及车主隐私保护,这是车险查询的重要前提。
三、渠道一:保险公司官方渠道查询(APP、公众号、官网)
保险公司公众号车险查询操作截图示意图
这是最稳定、信息最全的查询方式,如果你记得在哪家保险公司投保,优先选择官方渠道查询。主流车险公司,人保、平安、太平洋、中华联合、大地、阳光等都支持线上自助查询。
操作步骤:
下载对应保险公司官方APP,或者关注官方微信公众号;
完成实名登录,使用投保人身份证实名核验;
找到【我的保单/车险保单】入口;
绑定车辆,输入车牌号+车架号,即可展示交强险、商业险保单;
支持在线下载、保存电子保单,电子保单和纸质保单具备同等法律效力。
优点:信息完整,可以下载电子保单、一键续保、报案理赔;缺点是如果不记得承保公司,就无法使用这个渠道。
四、渠道二:交管平台查询交强险状态(12123平台)
交管12123车险查询页面示意图
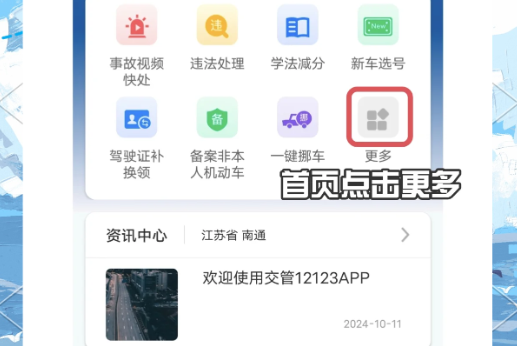
交管12123是车主最常用的官方平台,重点可以查询交强险是否有效,这也是年检、路面查验最看重的信息,注意:交管平台一般查不到商业险详细保单。
详细操作步骤:
打开交管12123APP,实名登录,绑定本人机动车;
进入机动车页面,找到已备案车辆;
点开车辆详情,页面会展示交强险有效期;
部分地区同步电子交强险凭证,可直接出示给交警核验。
专业提示:交管系统数据存在同步延迟,刚投保的交强险,有可能需要1-3个工作日才会更新到平台。如果刚买保险,APP还没显示,不需要慌张,可以直接出示保险公司电子保单。
五、渠道三:车险统一查询平台、银保监相关查询方式
配图:银保监会保险信息查询入口示意图
如果已经忘记是在哪家保险公司投保,不知道承保公司,就可以通过保险行业统一渠道核验。
第一个方式:拨打保险行业统一客服12378(银保监投诉咨询热线),核验车险投保信息。需要提供投保人身份证号、车牌、车架号,核验身份之后,可以查询承保机构。12378更多用于咨询、维权,不适合高频自助查询。
第二个方式:使用保险行业协会相关保险查询小程序,实名核验后查询名下保单。
重要规则:查询必须核验实名身份,只能查询自己作为投保人、被保人的保单,提供别人的车牌是无法调取保单信息的,这是《个人信息保护法》以及保险行业隐私管控要求,防止信息泄露。
六、渠道四:拨打保险公司客服电话人工查询
车险客服电话咨询示意图
适合不擅长使用手机APP、线上操作不方便的中老年车主。各大车险公司都有专属客服热线:人保95518、平安95511、太平洋95500。
查询流程:拨通客服电话,说明需求“查询车辆保险保单”,客服会核验投保人身份证号码、车辆VIN码、手机号,核验通过后,口头告知保险起止时间、险种,也可以要求客服把电子保单发送到你的邮箱或者短信。
优势:操作简单,人工客服还可以同步帮你解答续保、理赔疑问;劣势是高峰期排队等待时间较长,不能随时自主查看。
七、渠道五:线下网点查询,柜台打印保单凭证
保险公司线下服务网点场景图
适合需要纸质凭证、需要打印保单抄件的情况。携带投保人身份证、行驶证,前往对应保险公司线下服务网点柜台,工作人员核验身份后,可以查询车险全部记录,打印保单抄件、保险凭证。
适用场景:办理车辆过户、年检遇到线上凭证无法核验、理赔提交材料需要纸质抄件。
提示:线下网点只能查询本公司承保的保单,如果车辆往年换过保险公司,柜台只能查到在这家公司的投保记录,跨公司历史记录柜台无法直接调取。
八、二手车怎么查原车主车辆保险?重点专业说明
二手车过户车险查询注意事项示意图
二手车交易是车险查询高频场景,很多买家踩坑在这里。首先明确:买家不能直接查询原车主名下的车险保单和出险记录,保单归属原被保险人,属于隐私信息。
正确合规操作方法:
交易前,要求原车主配合,登录他的保险账号,出示保单、理赔记录;
过户完成之后,及时办理车险过户,保险变更到新车主名下,之后你就可以自行查询;
出险记录可以通过第三方正规车辆维保出险报告辅助参考,但是第三方报告数据会存在缺失,不能完全替代保险公司官方记录;
特别提醒:交强险随车不随人,不过户也继续有效;商业险建议同步过户,避免事故理赔产生纠纷。
很多二手车商家宣传“只凭车牌查全部出险”,很多是非正规渠道,存在信息倒卖风险,不建议使用。
九、查到车险之后,重点核对哪些内容,规避脱保风险
车险到期提醒核对清单图
查到保单之后不要只看一眼就关掉,有几项内容必须核对,避免后续踩坑。
第一,核对保险到期时间,设置续保提醒,交强险绝对不能断保;
第二,核对车辆识别码VIN、车牌是否和行驶证一致,防止录单出错;
第三,核对险种,确认自己需要的三者险、车损险是否正常承保;
第四,核对特别约定,部分营运车辆、贷款车辆保险会有特别约定条款,影响理赔;
第五,查看理赔记录,多次出险车辆,次年保费会上浮。
同时区分:交强险到期和商业险到期时间有可能不一致,两个保险是分开承保,到期日不一定相同,很多车主只看一个,导致其中一类保险脱保。
十、车险查询常见误区和避坑指南
车险查询误区对比图
误区一:随便一个车牌,就能在网上查到车险保单、出险记录。
纠正:正规渠道全部实名核验,无身份授权无法查询,网上号称“输入车牌一键查全部保险”的网站大多是非法采集信息,有信息泄露、诈骗风险。
误区二:12123可以查到商业险保单明细。
纠正:交管平台只同步交强险有效状态,商业险属于商业合同,不会上传交管系统。
误区三:电子保单没有用,上路一定要纸质保单。
纠正:全国范围内,车险电子保单具备同等法律效力,交警查验、年检都认可。
误区四:车辆过户,保险自动跟着过户。
纠正:交强险随车有效,但是被保险人还是原车主;商业险不会自动变更,必须主动联系保险公司做保单批改,否则理赔款容易赔付给原车主。
误区五:保险刚买,立刻就能在所有平台查到。
纠正:投保后存在数据同步窗口期,一般1-3个工作日,同步完成之后各平台才会显示。
十一、全文总结
配图:车险查询方法汇总一览图
总而言之,想知道怎么查车辆保险,优先分清你的查询目标:是查交强险是否有效,还是查看完整商业险保单、下载电子凭证。
日常自查优先顺序:保险公司官方APP/公众号 > 交管12123查交强险 > 保险公司客服电话 > 线下网点。12123适合快速核验交强险状态,无法查看商业险详细内容;保险公司官方渠道是信息最全、最权威的渠道,可以查看全部险种、下载电子保单、办理续保理赔。
二手车查询车险一定要经过原车主授权,不要轻信无资质第三方车牌查询工具,保护个人证件、车辆隐私。查询保单之后重点核对到期时间、车辆信息、险种、理赔记录,提前续保,杜绝交强险脱保上路,避免罚款扣车、事故无法理赔的损失。
学会规范查询车险,定期检查车辆保险状态,是每一位车主基础用车必修课,既能保障合法上路,也能在发生交通事故时,顺畅走理赔流程,减少经济损失。