


2026年3月10日,驾驶员何某驾驶着一辆重型半挂牵引车,正行驶在公路上。突然,“砰”的一声——爆胎了。车身失去平衡,径直侧翻在路边,货物散落、树木受损、司机受伤。
更让人没想到的是:车明明买了足额保险,出事后的88888元维修费,保险公司却一分不赔。
这是怎么回事?我们接着往下看。
超载,是这起事故的关键线索
时间拨回事故当天。交警部门出具的事故认定书载明:案涉车辆核定总质量49000kg,事发时实际总质量53380kg;何某驾驶机动车载物超过核定载质量、未按操作规范安全驾驶,认定何某负全部责任。
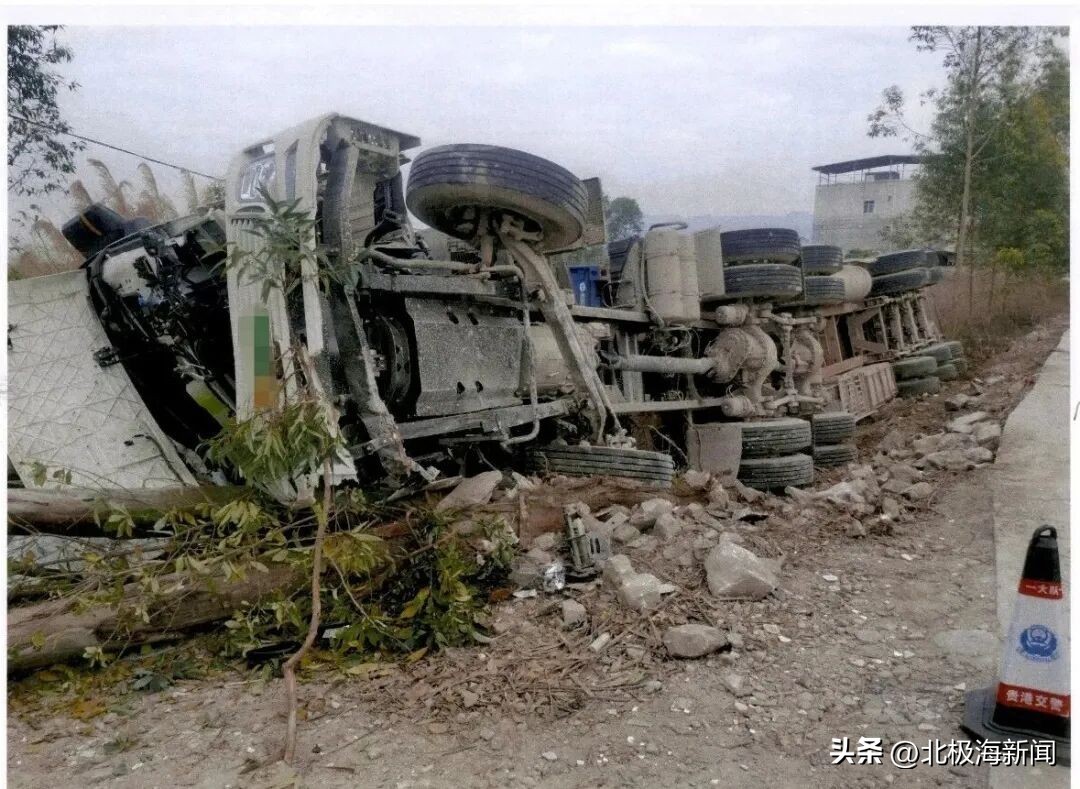
事故现场图
买了保险,为什么还会被拒?
2026年2月6日,某物流公司给案涉重型半挂牵引车投保了新能源汽车综合商业保险,其中新能源汽车损失保险金额(保额)为519400元,保险期一年。
关键恰恰就在保单上。合同的“责任免除”部分,有一行加黑的醒目条款,其中第十条约定的不负责赔偿的情形之一为“违反安全装载规定”。
投保时,物流公司不仅在《免责事项说明书》的投保人声明上盖章,还手写注明:“保险人已明确说明免除保险人责任条款的内容及法律后果。”
一纸诉状,把"赔不赔"的问题交给法律回答
理赔被拒后,物流公司不服,向贵港市港北区人民法院起诉,要求保险公司支付88888元维修费。
保险公司则坚持:车辆违反安全装载规定、属于免责情形,且已尽到提示义务,不应赔偿。
判决结果:拒赔,合法有效
本案的争议,落在“违反安全装载规定的免责条款到底有没有效”上。
依据《中华人民共和国道路交通安全法》第四十八条:机动车载物应当符合核定的载质量,严禁超载;载物的长、宽、高不得违反装载要求,不得遗洒、飘散载运物。
而《最高人民法院关于适用〈中华人民共和国保险法〉若干问题的解释(二)》第十条进一步明确:保险人将法律、行政法规中的禁止性规定情形作为保险合同免责条款的免责事由,保险人对该条款作出提示后,投保人、被保险人或者受益人以保险人未履行明确说明义务为由主张该条款不生效的,人民法院不予支持。
回到本案:超载属于法律明令禁止的行为,保险公司已将该免责事由加黑提示,物流公司也盖章并手写确认知悉——提示义务已经完成,免责条款对双方都有约束力。
最终,法院判决:驳回某物流公司的诉讼请求。该判决现已生效。
普法提示:车险不是"万能险"
保险理赔,并非只要发生损失就必然赔付,赔付应当以保险合同的约定为边界。超载是明令禁止的交通违法行为,保险公司将其列为免责事由,正是为了倒逼驾驶人守法上路、从源头减少爆胎侧翻等事故。
给所有车主和运输从业者的提醒:投保时,认真读完保险合同,尤其看清加粗加黑的免责条款,弄明白“保什么、不保什么”;日常营运中,严格遵守装载管理规定,杜绝超载等违法行为,做到安全驾驶、文明驾驶。


