


海富通内需热点股票本季度净值暴涨61.81%,但基金经理黄峰在另一只基金上任职回报却是负数,58次调仓下来胜率仅43%,翻倍率不到7%,这组数据放在一起到底说明什么?
单季暴涨的基金表现
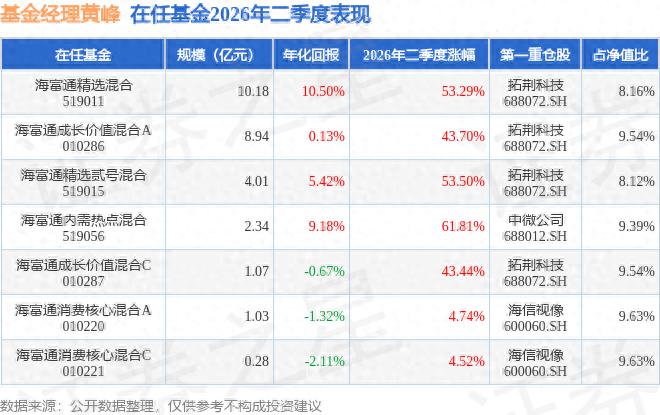
截至2026年二季度末,基金经理黄峰名下共管理7只基金产品。本季度表现最突出的是海富通内需热点混合(代码519056),季度净值涨幅达到61.81%。这只基金主要配置内需消费和科技方向,在二季度市场结构分化的背景下踩中了AI算力与国产替代两条主线,单季回报超过六成,在海富通旗下产品中属于绝对头部。
但只看一只基金的季度涨幅容易形成错觉。黄峰同期还管理海富通消费核心混合A(010220),自2023年接任以来,这只基金的累计任职回报为-7.29%。也就是说,他管的7只基金里,有的季度能涨六成,有的却一直在亏钱。产品之间的策略方向和持仓结构不同,直接导致了业绩的巨大分化,不能只看最好的一只。
年化为负的调仓胜率
海富通消费核心混合A的任期数据确实不亮眼。平均年化收益率为-1.32%,意味着投资者如果从2023年持有到2026年二季度,三年多时间下来资金不仅没有增值,还小幅缩水。对于一只以消费为核心策略的主动管理基金来说,这个年化水平在同类排名中处于偏后位置,持有体验确实不好。
更值得留意的是调仓行为本身。黄峰在这只基金上累计进行了58次重仓股调整,最终盈利的只有25次,胜率43.1%。换算一下,他每做两次调仓就有一次是亏的。高频调仓叠加上低胜率,交易手续费和买卖滑点被反复磨损,这是拖累整体收益最核心的结构性原因,光靠几笔大赚很难覆盖。
寒武纪持有三个季度赚近三倍
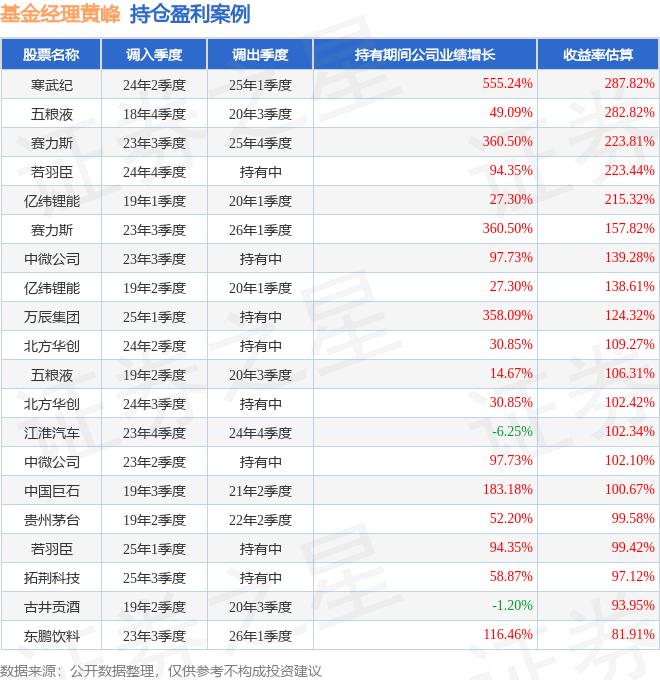
黄峰调仓记录中最亮眼的案例是寒武纪(688256)。他通过海富通精选混合基金在2024年二季度买入,持有3个完整季度后于2025年一季度卖出,估算收益率高达287.82%。这笔操作是他所有调仓中贡献最大的一笔,也是58次调整中少数几个达到翻倍级别收益的案例之一,直接拉高了整体收益水平。
寒武纪是AI芯片赛道的代表标的。2024年到2025年年报显示,公司归属净利润增幅高达555.24%,从早期亏损状态直接翻转为高速盈利。黄峰在2024年二季度建仓时,AI算力需求正处于爆发初期,他持有三个季度后在利润兑现的高点区域果断离场,节奏把控得相当精准。
茅台三年持有接近翻倍
另一笔被市场关注的操作是贵州茅台(600519)。黄峰在2019年二季度通过海富通精选混合基金买入茅台,持有整整3个年度后于2022年二季度卖出,估算收益率为99.58%。这笔操作没有做到严格意义上的翻倍,但接近翻倍的回报在白酒板块中已属正常水平,折算年化大约11%。
持有期间,茅台2019年到2022年年报的归属净利润增幅为52.2%,四年时间利润翻了小一倍。黄峰选择以年为周期持有,中间没有频繁进出,这笔操作体现的是耐心守候。但客观来说,三年接近翻倍在A股主动基金经理的调仓记录中并不算顶级表现,核心在于他没把这笔钱亏掉。
普利制药亏掉近四成
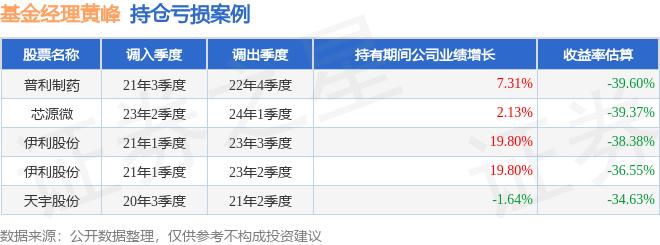
不是每次调仓都能赚钱。2021年三季度,黄峰通过海富通消费核心混合A买入普利制药(300630),持有1年又1个季度后在2022年四季度卖出,估算收益率为-39.6%。这笔亏损是他调仓记录中最大的一次回撤,几乎把之前几笔盈利操作的收益吃掉大半,对海富通消费核心混合A的净值拖累非常明显。
普利制药主营麻醉镇痛类药物,2021年到2022年年报营业总收入增幅仅7.31%,成长动能明显不足。黄峰当时以消费医药逻辑建仓,但公司基本面始终没有兑现业绩预期,股价持续走弱,他只能承受近四成的亏损离场。这次操作暴露出他选股时对业绩验证的跟踪不够紧密,入场依据偏逻辑而非数据。
翻倍率只有百分之七
把58次调仓全部拉通来看,翻倍级别收益只有4次,翻倍率6.9%。这个比例在主动基金经理中处于中等偏下水平。大部分调仓要么小幅盈利几个点,要么小幅亏损几个点,真正能带来显著超额收益的操作屈指可数,整体收益主要靠寒武纪等少数几笔撑起来,不够均衡。
2026年二季度海富通内需热点股票大涨61.81%,说明黄峰在AI和科技赛道上仍有捕捉机会的能力。但他整体43%的调仓胜率和6.9%的翻倍率提醒投资者,单季度暴涨不代表长期稳定。跟不跟买,别只看一只基金的季度涨幅,要把全量调仓数据和胜率放在一起综合判断。
你觉得黄峰这套调仓风格,适合拿海富通内需热点股票做长期持有,还是等胜率数据明显改善后再上车?欢迎在评论区说说你的看法,觉得有用的话点赞分享。


